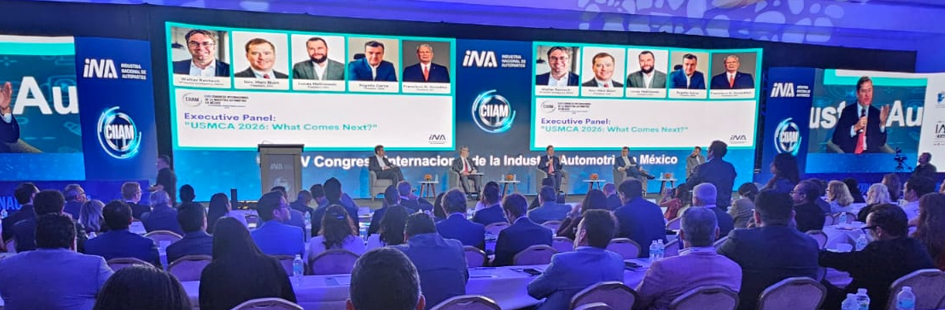
XXIV Congreso Internacional de la Industria Automotriz de México (CIIAM) día 1
- La industria aporta el 20.6% del PIB manufacturero
- El 16.4% del empleo
- Y el 31% de las exportaciones
Inauguración – Francisco González Díaz, Presidente Ejecutivo de la INA
● El momento actual del sector automotriz puede resumirse en una frase: Hay décadas en las que no pasa nada y hay semanas en las que pasan décadas.
● Vivimos cambios simultáneos en reglas comerciales, cadenas de suministro, inteligencia artificial y semiconductores como activos estratégicos.
● La producción de autopartes proyectada es de 125,000 millones de dólares (+5% vs. 2025).
● La inversión extranjera acumulada en el sector durante el periodo 2018–2026 es de más de 22,700 millones de dólares.
● Las exportaciones de autopartes a fin del 2026 serán de más de 108,000 millones de dólares (+3.8% vs. 2025).
● El contenido nacional del sector automotriz ronda el 35%, frente al 5% en electrónica y cómputo.
● El reto ya no es producir más, sino generar más contenido regional, innovación, tecnología, desarrollo de proveedores y empleos de mayor valor agregado.
● La mayor ventaja de la industria no debe ser lo ya construido, sino la capacidad de construir lo que viene.
● La competitividad de Norteamérica depende de la fortaleza de sus cadenas de suministro.
● Integrarnos más, no significa depender más; significa producir mejor, innovar juntos y generar mayor valor regional.
Competitividad e integración productiva: el futuro de la industria automotriz en México – Luis Enrique Vásquez Rodríguez, Director General de Industrias Pesadas y de Alta Tecnología, Secretaría de Economía
● Entre 2018 y 2025, el sector automotriz captó en promedio el 42.4% de toda la inversión extranjera directa destinada a la manufactura.
● La industria aporta el 20.6% del PIB manufacturero, el 16.4% del empleo y el 31% de las exportaciones.
● El sector genera un impacto directo en 165 de las 265 ramas económicas del país.
● Aproximadamente 2,230 unidades económicas se dedican a la fabricación de autopartes, distribuidas en componentes como equipo eléctrico y electrónico (23%), asientos y accesorios interiores (19%), y piezas metálicas troqueladas (13%).
● El Plan México tiene por objetivos: pasar de la economía número 12 al top 10 mundial, atraer 100 mil millones de dólares anuales en inversión extranjera directa, generar 1.5 millones de empleos en manufactura especializada, e incrementar en 15% el contenido nacional.
● Los instrumentos que respaldan esta estrategia son el Decreto de Relocalización (deducción inmediata de inversiones en activo fijo) y el Decreto de Polos de Bienestar (incentivos fiscales y régimen aduanero especial).
● La manufactura de componentes electrónicos de nivel 2 y los componentes de trenes motrices híbridos son áreas prioritarias para la industria automotriz mexicana dada la transición hacia la electrificación.
● El gobierno tiene el compromiso de reorganizar programas y estructuras de coordinación para avanzar más rápido en los objetivos del Plan México, incluyendo el fortalecimiento de la industria automotriz.
T-MEC y competitividad automotriz: retos y oportunidades para la integración de América del Norte – Kenneth Smith Ramos, Socio, AGON
● El T-MEC representa 2 billones de dólares para las economías de América del Norte. Tan solo el comercio México-Estados Unidos superará los 900 mil millones de dólares este año.
● Más del 90% de las exportaciones mexicanas van a Estados Unidos y Canadá combinados, y más de la mitad de la inversión extranjera directa en el país proviene de estos dos socios.
● El objetivo no es sólo preservar el tratado, sino asegurar su extensión por 16 años.
● A pesar de un «respeto parcial» del tratado (México y Canadá evitan aranceles globales cuando cumplen con las reglas de origen), los aranceles de seguridad nacional de la Sección 232 sobre acero y aluminio son un obstáculo al comercio.
● Estados Unidos insiste en reglas de origen más estrictas (85% de contenido regional, 50% de contenido estadounidense), propuesta que México y Canadá consideran inaceptable porque rompe la lógica de las reglas de origen regionales.
● El colapso de las negociaciones entre Estados Unidos y Canadá genera urgencia para que Estados Unidos busque algún tipo de anuncio con México antes de fin de año, aunque no necesariamente un acuerdo completo, sino más bien un acuerdo marco o interino.
● Existe una enorme sobrecapacidad de producción de vehículos en China (superior al 50-55%), que está impulsando una ola de exportaciones mientras caen las ventas domésticas.
● Las importaciones de vehículos chinos en México crecieron de menos del 2% a más del 25% de las ventas, aunque cayeron 31% tras el incremento de aranceles de Nación Más Favorecida (NMF) que impuso México.
● México es indispensable para que Estados Unidos pueda competir con China a largo plazo. Este argumento debe reforzarse con mayor firmeza.
● Se debe revivir un mecanismo tipo «cuarto de junto» para recibir insumos del sector privado en tiempo real durante las negociaciones, pues es necesario contar con conocimiento especializado sobre diversas industrias en la mesa.
Panorama Automotriz de América del Norte 2030 – Michael Robinet, Vicepresidente de Estrategia de Pronósticos de Mobility Global
● Tan solo en 2025, los OEM pagaron en aranceles de EE. UU cerca de $9,000 millones de dólares, equivalente al costo de cuatro plantas de ensamblaje nuevas.
● El T-MEC tiene tres escenarios futuros: Un acuerdo interino «a lápiz» antes de fin de año, un TLC «zombi» despojado de industrias clave, o tres acuerdos bilaterales separados; lo cual calificaría de pesadilla logística.
● Los OEM están exigiendo cada vez más a los proveedores rastrear el valor agregado estadounidense hasta el último nivel de la cadena.
● La producción global de vehículos ligeros rondará los 91.5 millones de unidades este año, una cifra a la baja respecto a pronósticos anteriores debido al conflicto con Irán, la desaceleración de China y una menor asequibilidad
● La industria se está volviendo notablemente más regional, con menor integración entre Norteamérica, Europa y Asia.
● China concentrará cerca del 57% de vehículos eléctricos a batería (BEV) para 2030, Europa alrededor del 41%, y EE. UU. apenas un 11%.
● La producción europea disminuyó de 22 millones de unidades en 2018 hasta unos 15 millones actualmente, impulsada por la pérdida de mercados de exportación y una postura más insular y regional.
● Stellantis, Renault y Toyota son los más expuestos a la competencia china, ya que los OEM chinos apuntan a los segmentos masivos C/CD/D en lugar del segmento de entrada o del premium.
● Las ventas en China cayeron cerca del 18% este año, frente a solo un 6% en producción. La diferencia se está absorbiendo mediante exportaciones.
● Ha habido un cambio drástico en la propiedad de la producción china: los OEM occidentales tenían el 56% de participación en 2018, ahora rondan el 20%, y caerá aún más hasta cerca del 13%.
● India, Japón y Corea siguen siendo relativamente cerrados al crecimiento de los OEM chinos, contrario a la narrativa de que solo EE. UU. los excluye.
● Los OEM occidentales están pasando de entrar a mercados completamente nuevos a profundizar su presencia en mercados centrales existentes, expandiendo segmentos de modelos.
El Futuro de las Cadenas de Suministro en América del Norte – Emanuel Soto, Jefe de Adquisiciones para Norteamérica de ZF Group
● A partir de 2020, aprendimos que las cadenas se pueden romper, pero los ecosistemas evolucionan, se regeneran y siguen avanzando.
● ZF es una compañía alemana con más de 100 años en la industria automotriz, con soluciones para vehículos de pasajeros, comerciales, industriales y aftermarket.
● ZF tiene presencia en México desde hace 25 años, con 42 plantas entre México, Estados Unidos y Canadá.
● Es importante diversificar mercados: cuando la industria automotriz se contrae, otros mercados (construcción, carga, maquinaria) suelen crecer.
● Fortalecer la región requiere toma de decisiones local, equipos de R&D presentes en la región y flexibilidad en nuestra manufactura.
● México es un país de gente joven, pero debemos encontrar el balance entre la experiencia de mentores con 20-30 años en la industria y las nuevas generaciones de ingenieros.
● La inteligencia artificial ya nos está ayudando a acelerar los procesos de RFQ y a encontrar acuerdos comerciales más rápido entre cliente y proveedor.
● Hay un riesgo crítico en los componentes electrónicos básicos que hemos dado por sentado y que China domina a nivel global. Este riesgo podría afectar a toda la industria automotriz en los próximos 2 a 3 años si no diversificamos proveedores de electrónicos.